
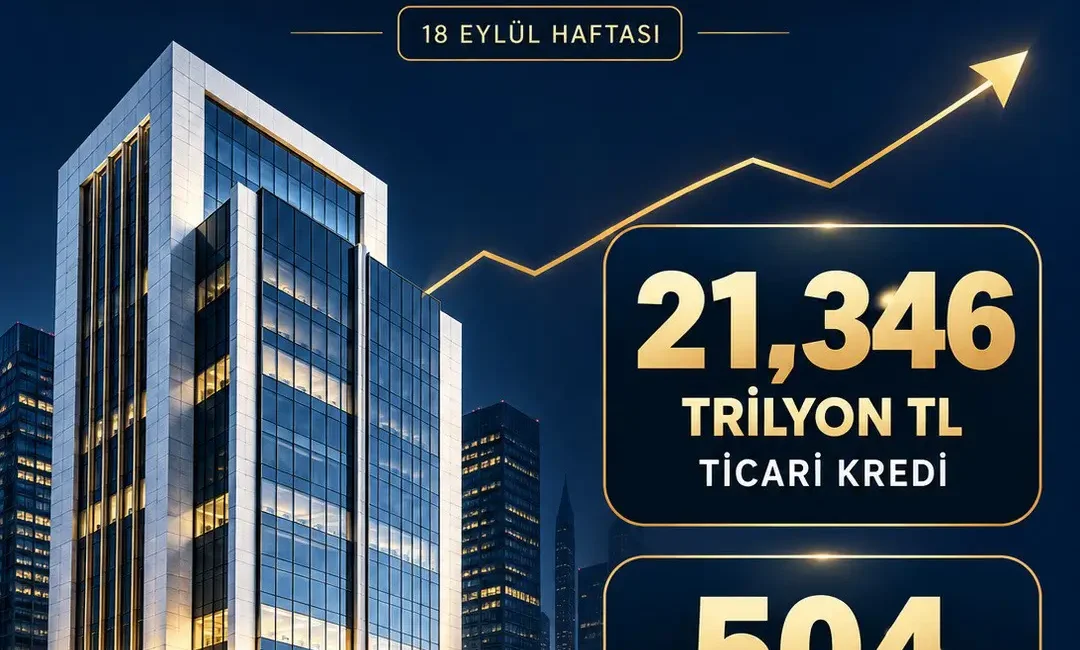
Bankacılık Düzenleme ve Denetleme Kurumunun 24 Eylül 2026’da yayımlanan haftalık verilerine göre ticari ve diğer kredilerin toplamı 18 Eylül haftasında 21 trilyon 346 milyar TL’ye çıktı. Bir önceki haftadaki 21 trilyon 297 milyar TL’ye göre nominal artış yaklaşık 49 milyar TL, haftalık değişim yüzde 0,23 oldu. Yılbaşındaki 17 trilyon 322 milyar TL düzeyiyle karşılaştırıldığında artış yaklaşık 4 trilyon TL’yi buluyor. Bu büyüme enflasyon, kur ve kredi fiyatlaması etkilerinden arındırılmış reel genişleme olarak okunmamalı.
Takipteki alacak göstergesi
Aynı veri setinde ticari ve diğer kredilere ait takipteki alacaklar 500 milyar TL’den 504 milyar TL’ye yükseldi. Takipteki alacağın ticari kredi toplamına basit oranı yaklaşık yüzde 2,36’ya ulaşıyor; önceki haftanın aynı yöntemle hesaplanan oranı yüzde 2,35 civarındaydı. BDDK’nın resmi oran tanımları, brüt ve net riskler ile karşılık uygulamaları nedeniyle bu basit bölümden farklılaşabilir. Yine de hacim ve sorunlu alacakların birlikte artması, borç servis kapasitesinin düzenli izlenmesi gerektiğini gösteriyor.
Gayrimenkul nakit akışına yansıma
Ticari gayrimenkul yatırımlarında kredi riski yalnız geliştiricinin borcuyla sınırlı değil. Kiracıların işletme sermayesi, perakende satış hacmi, otel ve lojistik işletmelerinin finansman maliyeti de kira tahsilatı ve doluluk üzerinde etkili oluyor. Takipteki ticari alacakların artması; değerleme varsayımlarında tahsilat süresi, kira teşviki, yeniden kiralama maliyeti ve borç yenileme koşullarına daha fazla ağırlık verilmesini gerektirebilir. Veri, belirli bir şirketin temerrüt riski hakkında tek başına hüküm kurmaya yetmez.
Bir sonraki veri seti ne gösterecek
Haftalık seride asıl sinyal birkaç dönemin aynı yöndeki hareketiyle oluşacak. Taksitli ticari krediler, sektör kırılımları, yapılandırılan alacaklar ve karşılık oranlarıyla birlikte incelendiğinde finansman baskısının hangi işletme gruplarında yoğunlaştığı daha iyi anlaşılabilir. Ticari gayrimenkulde kredi vadesi, sabit veya değişken faiz yapısı, kiraların para birimi ve borç servis karşılama oranı varlık bazında ayrıştırılmalı. Önümüzdeki haftalarda takipteki alacak artışının hızlanıp hızlanmadığı ve kredi hacmindeki büyümenin sürüp sürmediği izlenecek. Bankaların kredi standartları ile yeniden yapılandırma eğilimi, yalnız bakiye verisinin göstermediği finansman erişimi farklarını ayrıca ortaya koyabilir.
Ticari gayrimenkule etkisi
Kredi hacminin artması finansman kanalının açık kaldığını gösterirken takipteki alacaklardaki yükseliş kiracı ve geliştirici nakit akışı riskini görünür kılıyor. Değerleme ve refinansman senaryolarında borç servis kapasitesi daha ihtiyatlı ele alınmalı.
| Ne değişti? | Ticari kredi hacmi ve takipteki alacak aynı hafta yükseldi. |
| Neden önemli? | Finansman büyümesi ile kredi riski aynı tabloda izlenebiliyor. |
| Yatırımcı için sonuç | Borç servis kapasitesi, kira tahsilatı ve yeniden finansman koşulları birlikte ele alınmalı. |
| Bundan sonra ne izlenecek? | Takipteki alacak eğilimi, karşılıklar ve taksitli ticari kredi kırılımı. |