
Endüstriyel Gayrimenkul Yatırımlarında Getiriyi Doğru Okumak
Bir endüstriyel gayrimenkul projesinde arsa bedelini, inşaat maliyetini ve beklenen kira gelirini bilmek, yatırım kararının başlangıcıdır. Asıl değerlendirme, bu harcamaların hangi tarihlerde yapılacağı ve gelirlerin ne zaman elde edileceği üzerinden yapılmalıdır. Çünkü aynı toplam kazancı sağlayan iki proje, yatırımcı açısından aynı değere sahip olmayabilir. Sermayeyi daha erken geri kazandıran proje, yeni yatırımlar için daha erken kaynak yaratır.
IRR: Paranın Zamanını Dikkate Alan Getiri
IRR, yani İç Verim Oranı, projenin nakit giriş ve çıkışlarının bugünkü değerlerini birbirine eşitleyen iskonto oranıdır. Daha sade bir ifadeyle, yatırımın nakit akışlarının büyüklüğünü ve zamanlamasını birlikte değerlendiren bir getiri göstergesidir. Yıllık dönemlerle hesaplandığında yıllık getiri oranı olarak yorumlanır.
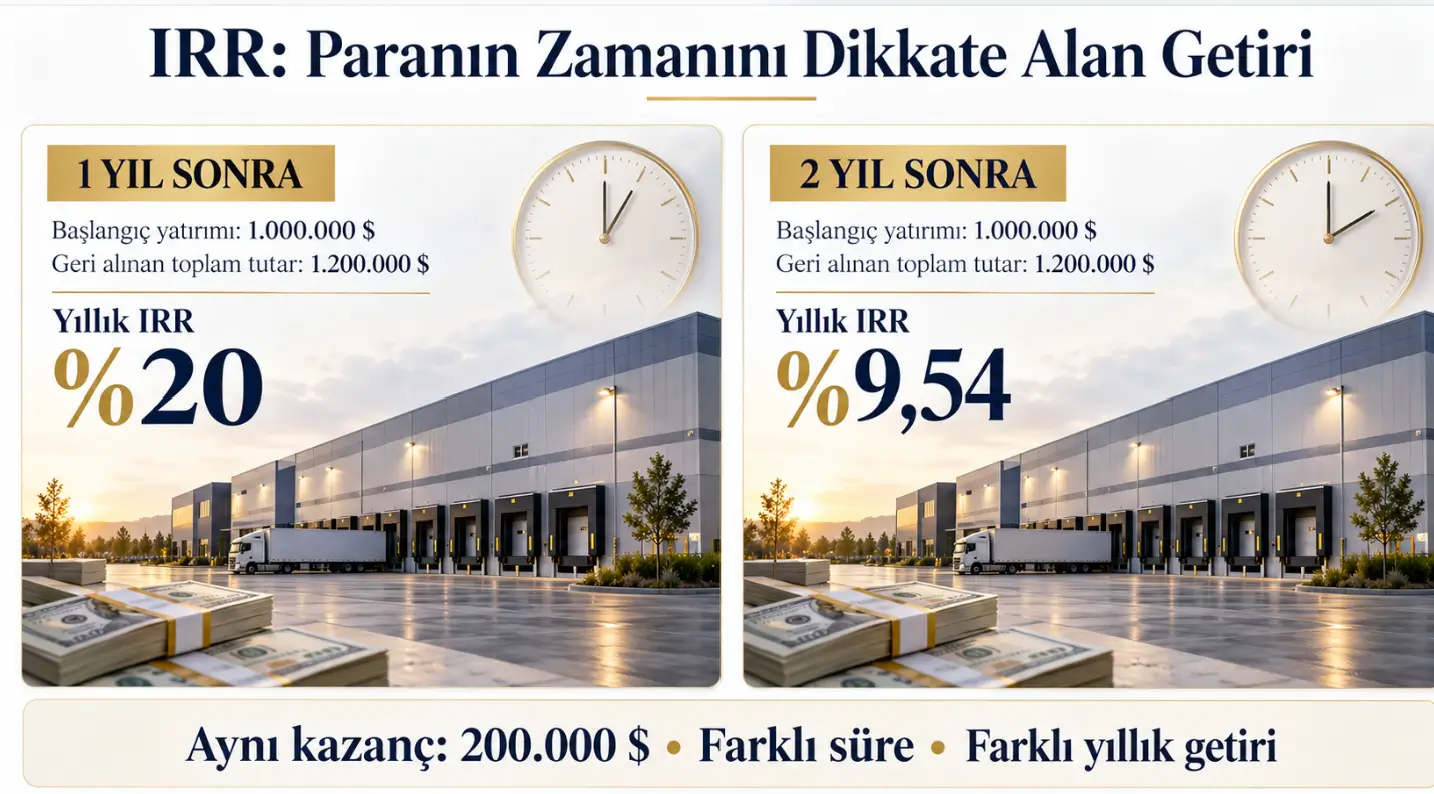
Örneğin bugün 1 milyon dolar yatırıp bir yıl sonra net 1,2 milyon dolar geri alırsanız, yatırımın IRR’ si %20 olur. Aynı tutarı iki yıl sonra geri almanız halinde ise yıllık IRR yaklaşık %9,54’e düşer. Toplam kazanç her iki durumda da 200 bin dolardır; ancak sermayenin bağlı kaldığı süre değişmiştir.
Endüstriyel gayrimenkul yatırımlarında hesap daha kapsamlıdır. Arsa alımı, proje ve ruhsat giderleri, inşaat ödemeleri, kiralama başlangıcı, işletme giderleri ve yatırım sonunda gerçekleşebilecek satış birlikte değerlendirilir. Kiralamanın gecikmesi veya inşaat süresinin uzaması, toplam gelir aynı kalsa bile IRR’ yi düşürebilir.
Yüksek IRR Hangi Koşullarda Anlamlıdır?
IRR, yatırımcının projenin riskine uygun olarak belirlediği hedef getiri oranıyla karşılaştırılmalıdır. Örneğin hedef getirinin yıllık %15 olduğu varsayılan bir analizde, %18 IRR hesaplanan proje bu eşiği aşmaktadır. Ancak bu sonuç, kullanılan kira, maliyet, süre ve satış varsayımlarına bağlıdır.
Bu nedenle “IRR kaç?” sorusunun ardından “Bu oran hangi varsayımlarla oluştu?” sorusu gelmelidir. Yüksek kira artışları, çok düşük boşluk oranı veya yüksek çıkış satış bedeli, projeyi kâğıt üzerinde cazip gösterebilir. Özellikle getirinin büyük kısmı son yıl yapılacak satışa dayanıyorsa, satış bedelindeki değişimin sonucu nasıl etkilediği ayrıca incelenmelidir.
Karşılaştırmalar da aynı temelde yapılmalıdır. Dolar bazında hesaplanan bir getiri, TL bazındaki hedef oranla doğrudan karşılaştırılmamalıdır. Benzer şekilde, kredi kullanılmadan hesaplanan proje IRR’ si ile kredi sonrası öz kaynak IRR’ si farklı göstergelerdir. Borçlanma öz kaynak getirisini artırabilir; ödeme yükümlülüklerini ve finansman riskini de büyütür.
NPV: Yatırım Bugün Ne Kadar Değer Yaratıyor?
Net Bugünkü Değer, yani NPV, gelecekteki net nakit akışlarının seçilen hedef getiri oranıyla bugüne indirgenmesi ve yatırım harcamalarının çıkarılmasıyla bulunur.
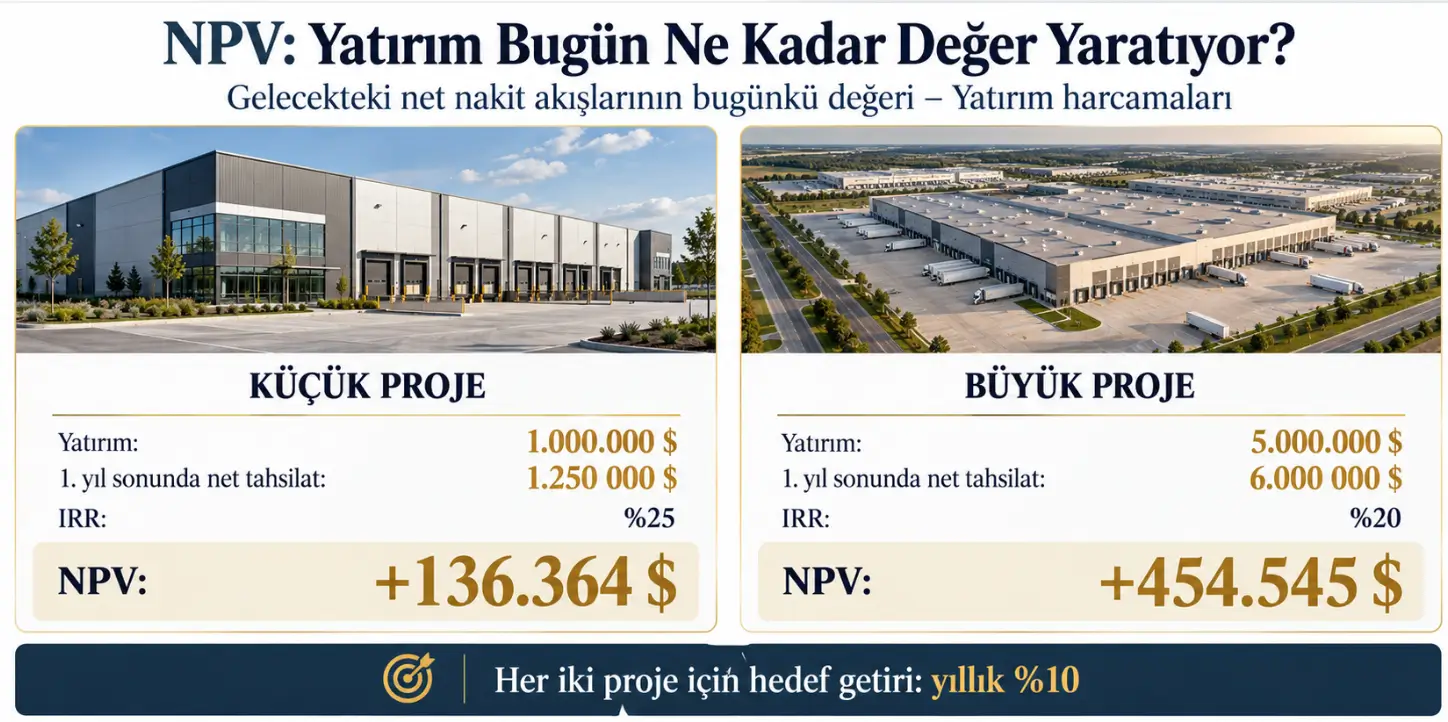
Pozitif NPV, projenin seçilen getiri eşiğinin üzerinde değer yarattığını; negatif NPV ise bu eşiği karşılayamadığını gösterir. IRR getiriyi yüzdeyle ifade ederken, NPV yaratılan değeri para tutarıyla gösterir. Bu nedenle özellikle farklı büyüklükteki projeleri karşılaştırırken iki gösterge birlikte okunmalıdır. Daha yüksek IRR’ ye sahip küçük bir proje, daha düşük IRR’ ye sahip büyük bir projeden daha az toplam değer yaratabilir.
Geri Dönüş Süresi: Sermaye Ne Zaman Geri Kazanılıyor?
Geri dönüş süresi, başlangıç yatırımının birikimli net nakit girişleriyle karşılandığı zamanı gösterir. Örneğin toplam yatırımın 5 milyon dolar, yıllık net işletme nakit girişinin sabit 500 bin dolar olduğu basitleştirilmiş bir senaryoda, işletme başlangıcından itibaren basit geri dönüş süresi 10 yıldır.
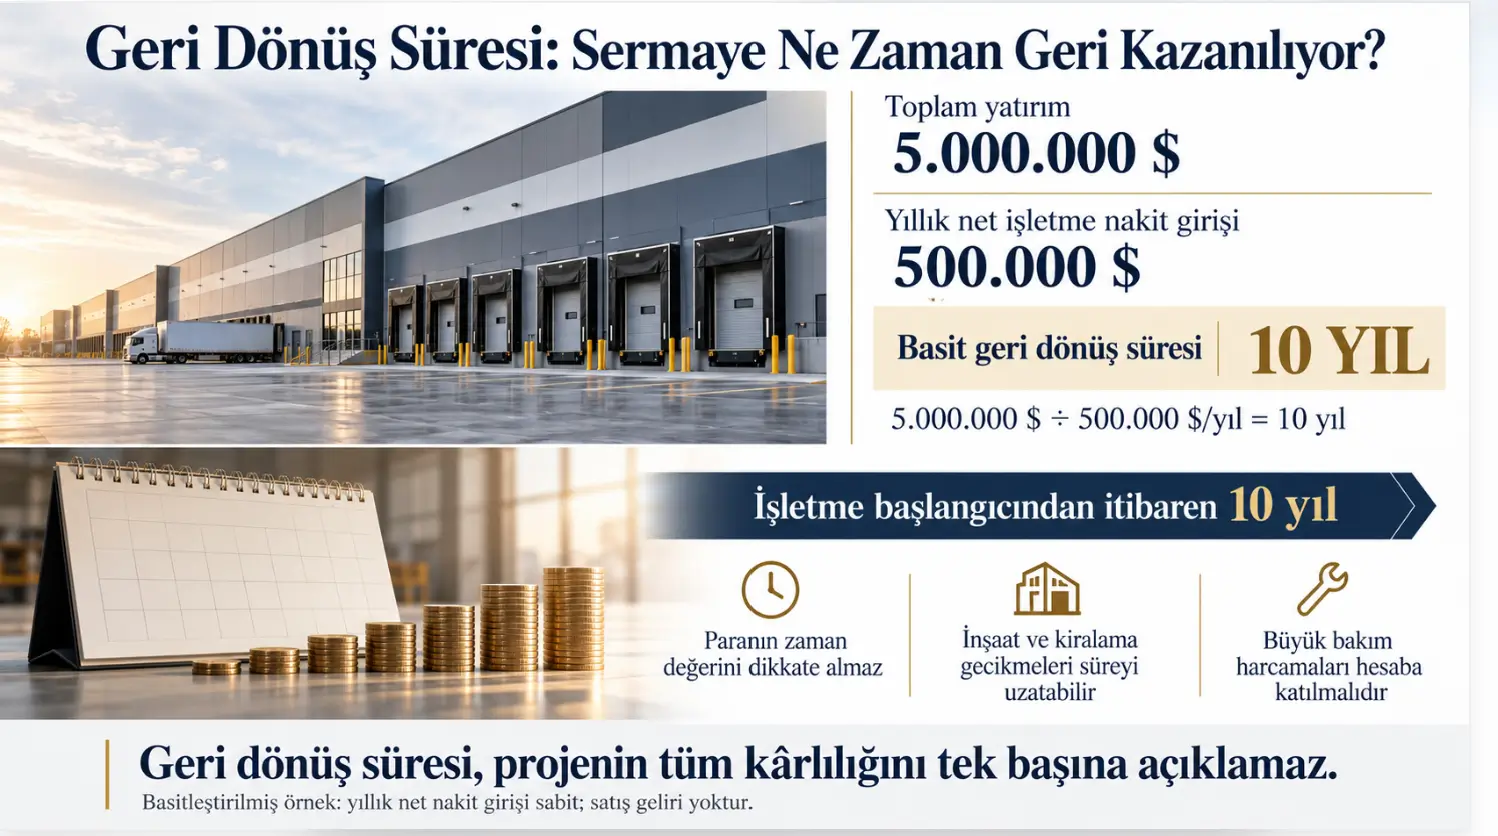
Ancak bu hesap paranın zaman değerini ve geri dönüş sonrasındaki nakit akışlarını dikkate almaz. İnşaat dönemi, kiralama gecikmeleri ve büyük bakım harcamaları da gerçek nakit akışı takviminde hesaba katılmalıdır. Geri dönüş süresi, sermayenin ne kadar süre bağlı kalacağını anlamaya yardımcı olur; projenin tüm kârlılığını tek başına açıklamaz.
Yatırım Kararı, Göstergelerin Birlikte Okunmasıyla Verilir
Sağlıklı bir analizde IRR, NPV ve geri dönüş süresi aynı nakit akışı üzerinden hesaplanmalıdır. Ardından kira gelirinin düşmesi, inşaat maliyetinin artması, işletmeye geçişin gecikmesi ve çıkış satış değerinin azalması gibi senaryolar denenmelidir.
IRR yatırımın getiri oranını, NPV yarattığı parasal değeri, geri dönüş süresi ise sermayenin geri kazanılma hızını açıklar. Bu sonuçların güvenilirliği, arkasındaki teknik ve ticari varsayımların gerçekçiliğine bağlıdır.
Bir projenin cazibesi, yalnızca yüksek getiri göstermesinde değil; bu getiriyi hangi sürede, hangi risklerle ve ne kadar sağlam varsayımlarla sağlayabildiğinde ortaya çıkar.
Deniz PEKER
İnş. Y. Müh. / DP Mühendislik