Konut balonu ne anlama geliyor
Konut balonu, ev fiyatlarının yalnızca yükselmesi değildir. Fiyatların kira getirisi, hane gelirleri ve konutun kullanım değeri gibi temel göstergelerden uzun süre uzaklaşması; alımların da gelecekte daha yüksek fiyata satma beklentisiyle hızlanması bu tartışmanın merkezindedir. Bu nedenle fiyat artışı tek başına balonun kanıtı sayılamaz. Fiyat/kira ve fiyat/gelir göstergeleri, erişilebilirliği ve fiyatların dayanaklarıyla ilişkisini değerlendirmeye yardımcı olur; fakat bu oranların da aynı dönem ve benzer konut grupları için kurulması gerekir.
Türkiye’de nominal fiyatlar enflasyondan arındırılmadan okunduğunda yanıltıcı bir izlenim verebilir. Aynı şekilde reel fiyat düşüşü de bütün şehirlerde fiyatların gelir ve kira ile uyumlu olduğu anlamına gelmez. Piyasanın geneliyle bir ilçedeki belirli konut segmenti farklı hareket edebilir.
Geçmiş krizler hangi dersleri veriyor
ABD’de 2008 krizine giden süreçte riskli konut kredileri, zayıflayan kredi standartları ve mortgage riskinin menkul kıymetleştirme yoluyla finansal sisteme yayılması etkili oldu. Konut fiyatları gerileyince bazı borçluların ödeme güçlüğü, finansal kuruluşların kayıplarıyla birleşti. Bu örnek, fiyatların yanı sıra kredinin kalitesini ve riskin kimlerde biriktiğini izlemenin önemini gösteriyor.
Japonya’da 1990 dolaylarında tepe yapan gayrimenkul balonunun ardından uzun bir uyum dönemi yaşandı. Avrupa’da özellikle İrlanda ve İspanya’da konut yükselişine fazla inşaat eşlik etti; kriz sonrasında bu ülkelerdeki düzeltme daha ağır oldu. Asya’nın 1997 krizinde ise emlak geliştiricilerinin borçları ve finansman kırılganlıkları öne çıktı. Çin’in son yıllardaki konut sorunları, geliştirici borçları, zayıf satışlar, stok fazlası ve tamamlanmamış ön satış konutlarıyla şekillendi. Bu ülkelerin finansman yapıları Türkiye’den farklı olsa da ortak ders, fiyatları kredi ve arz koşullarından ayrı değerlendirmemektir.
Eylül 2026 itibarıyla konut fiyatları yıllık bazda reel olarak geriledi
TCMB Konut Fiyat Endeksi, Eylül 2026’da bir önceki yılın aynı ayına göre nominal olarak yüzde 22,34 arttı. TÜİK’in açıkladığı yıllık tüketici enflasyonu yüzde 29,73’tü. TCMB, konut fiyatlarının aynı dönemde reel olarak yüzde 5,7 azaldığını bildirdi. Başka bir ifadeyle Konut fiyatları nominal olarak artmayı sürdürse de genel fiyat artışının altında kaldı, fakat genel fiyat düzeyinin gerisinde kaldı.
Bu veri, ülke genelinde fiyat artışına dayalı basit bir balon iddiasını desteklemiyor. Ancak ulusal endeksin reel düşmesi yerel bir aşırı değerlenmeyi dışlamaz. Ayrıca KFE, tek tek gerçekleşmiş tapu satış bedellerinin ortalaması değildir; kalite etkisinden arındırılmış bir fiyat endeksidir. Bu ayrımı korumak, endeksi doğru yorumlamak için önemlidir.
Şehirlerde fiyat ve yeni kira aynı hızda değişmedi
Üç büyük ilde fiyat artışları ve yeni kiracı kira artışları farklılaştı. Eylül 2026’da konut fiyat endeksinin yıllık artışı İstanbul’da yüzde 26,8, Ankara’da yüzde 22,0 ve İzmir’de yüzde 21,0 oldu. Yeni Kiracı Kira Endeksi aynı illerde sırasıyla yüzde 35,5, yüzde 25,1 ve yüzde 23,7 arttı. İstanbul’da yeni kira endeksindeki artış fiyat artışını belirgin biçimde aşarken Ankara ve İzmir’de fark daha sınırlıydı.
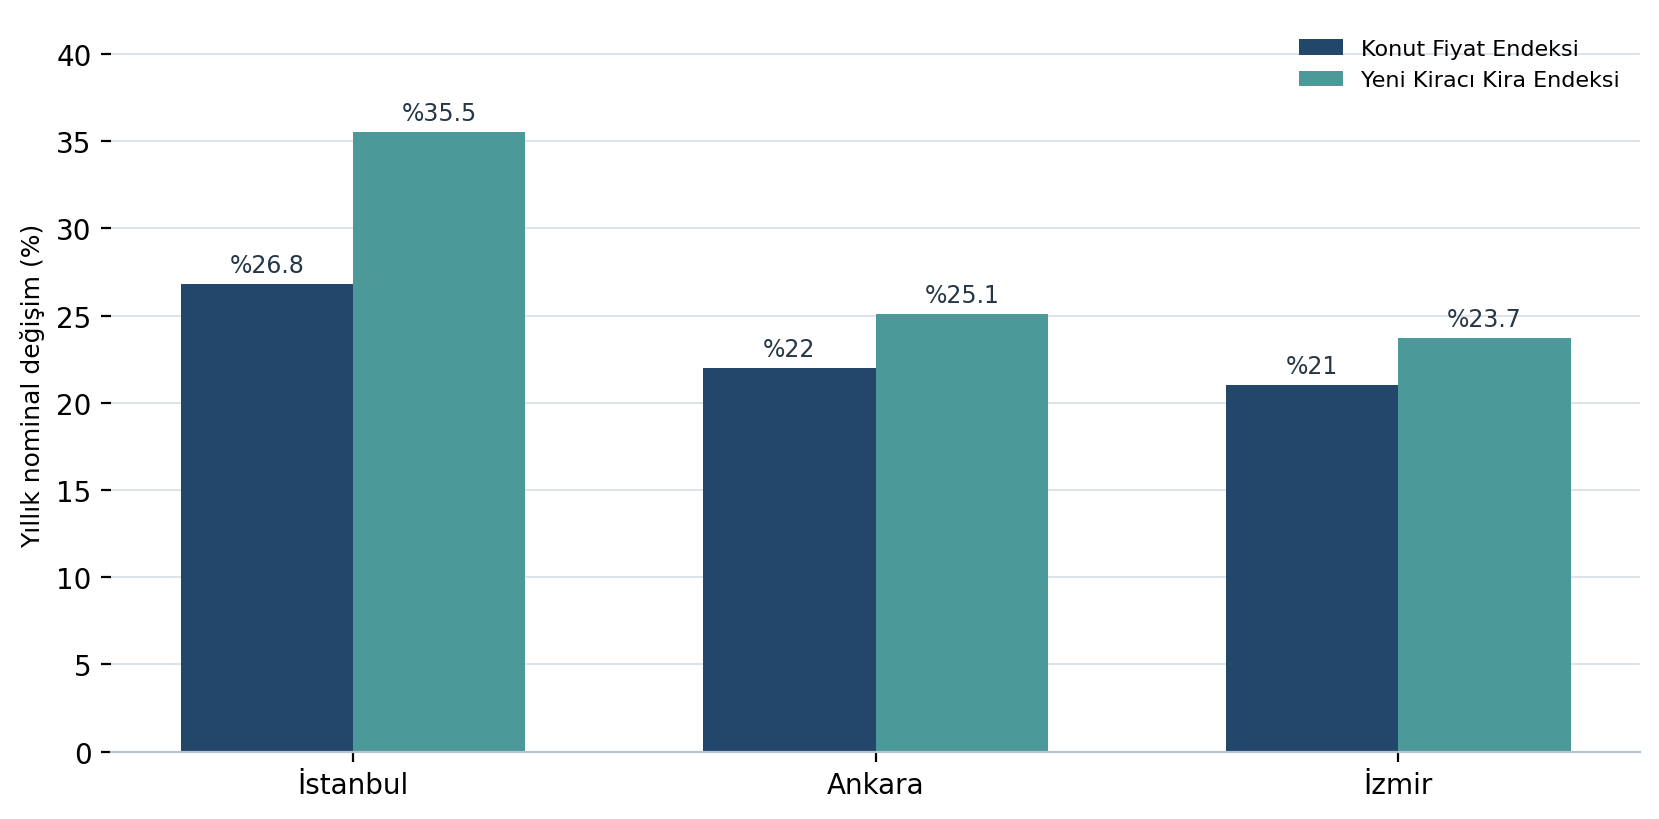
Grafik 1. Konut fiyat endeksi ile yeni kiracı kira endeksinin yıllık nominal değişimi, Eylül 2026. Kaynak: TCMB.
Bu karşılaştırma, kira getirisinin yükseldiğini kesin olarak göstermez. TCMB’nin Yeni Kiracı Kira Endeksi, banka değerleme raporlarında uzmanların belirlediği potansiyel yeni kira bedellerinden hesaplanır. Belirli bir evin satış bedeliyle tahsil edilen kirası eşleştirilmeden net getiri veya fiyat/kira çarpanı hesaplanamaz.
Gelir verisi fiyat/gelir oranını hemen vermiyor
TÜİK’in 2025 Gelir Dağılımı İstatistikleri yıllık ortalama hanehalkı kullanılabilir gelirini 662 bin 414 TL olarak açıkladı. Aynı çalışmada yıllık ortalama eşdeğer hanehalkı kullanılabilir fert geliri Türkiye genelinde 332 bin 882 TL; Ankara bölgesinde 449 bin 618 TL, İstanbul’da 434 bin 929 TL ve İzmir’de 405 bin 896 TL olarak yer aldı. Ancak çalışmanın gelir referans dönemi 2024’tür. Bu tutarları Eylül 2026 konut fiyatlarına bölüp güncel bir fiyat/gelir oranı üretmek, dönem ve gelir tanımı uyuşmazlığı nedeniyle yanıltıcı olur.
Erişilebilirlik analizi için konut bedeliyle aynı döneme ait net hane geliri, hane büyüklüğü ve konut niteliği eşleşmelidir. Gelir verisi yalnızca il veya bölge düzeyindeyse, ilçe geliri gibi sunulmamalıdır.
Satış ve kredi göstergeleri farklı sinyaller veriyor
TÜİK’e göre Eylül 2026’da Türkiye genelinde 142 bin 390 konut satıldı; bu sayı geçen yılın aynı ayına göre yüzde 9,3 düştü. İlk el satışlar yüzde 3,9 artarak 51 bin 519’a, ikinci el satışlar yüzde 15,3 azalarak 90 bin 871’e geriledi. İpotekli satışlar yüzde 5,1 artışla 23 bin 397 oldu ve toplam satışların yüzde 16,4’ünü oluşturdu. Bu dağılım, satış hacmi ile kredi kullanılan satışların aynı yönde hareket etmediğini gösteriyor. Aynı ayda yabancılara 2 bin 167 konut satıldı; bu satışlar toplamın yüzde 1,5’ini oluşturdu. Ocak–Eylül dönemindeki yabancıya satış sayısı 15 bin 308 oldu ve geçen yılın aynı dönemine göre yüzde 4,3 azaldı. Bu veriler yabancı talebinin mevcut büyüklüğünü gösterir; tek başına fiyat hareketinin nedeni olduğunu kanıtlamaz.
TCMB’nin Mayıs 2026 Finansal İstikrar Raporu, konut kredisi büyümesinin hızlandığını; buna karşın konut kredilerinin toplam krediler ve GSYİH içindekipayının önceki yıllara göre gerilediğini vurguluyor. Raporda bankaların kredi riskinde kademeli artıştan söz edilirken güçlü likidite ve sermaye tamponlarının da finansal istikrarı desteklediği belirtiliyor. Bu nedenle kredi büyümesini tek başına 2008 ABD kriziyle eşitlemek doğru olmaz; borçluların ödeme gücü ve kredi kalitesi de incelenmeli. TCMB’nin 4 Eylül 2026’ya kadar olan dönemi özetleyen PPK notunda konut kredisi faiz oranı yüzde 41,9 olarak raporlandı. Bu ağırlıklı ortalama, her başvurana sunulacak kredi koşulu anlamına gelmiyor; yine de borçla alımın maliyetini değerlendirirken dikkate alınmalı.
İlçe düzeyindeki veriler neden önemli
Türkiye’de konut piyasası tek bir ortalamadan ibaret değil. İstanbul, Ankara ve diğer iller farklı fiyat ve kira dinamiklerine sahip. Aynı şehir içinde de mahalle, konut yaşı, büyüklüğü, yapı güvenliği, ulaşım olanakları ve aidat gibi özellikler fiyatı değiştiriyor. Bu nedenle örneğin Ankara geneliyle İstanbul’daki belirli bir mahalleyi veya yeni bir siteyle eski bir apartmanı doğrudan karşılaştırmak sağlıklı sonuç vermez.
İlçe düzeyinde balon riskini ölçmek için ortalama ilan fiyatlarını yan yana koymak yetmez. Aynı mahalle veya yakın alt pazarlarda, benzer özellikteki konutların aynı dönem içinde nasıl işlem gördüğünü ve bu fiyatların kira, gelir, kredi ve arzla nasıl ilişkilendiğini izlemek gerekir. Resmî veriler konut satış adetlerini il bazında, yabancılara satışları il ve ilçe düzeyinde sunuyor; gerçekleşen satış bedelleri için aynı kapsamda açık bir resmî seri bulunmuyor. İlan bedeli kullanılacaksa bunun talep edilen fiyat olduğu belirtilmeli, gerçekleşmiş satış gibi sunulmamalıdır.
Benzer konutların gerçekleşen satış fiyatı
Her işlem için satış tarihi, gerçekleşen bedel, net ve brüt alan, oda sayısı, konut tipi, bina yaşı, katı, yapı güvenliği, otopark ve site özellikleri kaydedilmelidir. Karşılaştırma önce aynı mahalle ve benzer konut niteliği içinde yapılmalı; örneklem yetersizse komşu alt pazarlara kontrollü biçimde genişletilmelidir. Metrekare fiyatı hesabında alan tanımı sabit tutulmalı ve uç değerlerin nasıl ele alındığı açıklanmalıdır. Tapuda beyan edilen bedel ile ekonomik işlem bedeli farklı olabileceğinden, mümkün olduğunda sözleşme, ödeme ve taraf teyidiyle doğrulanan satış bedeli kullanılmalıdır. TCMB KFE’si kalite etkisinden arındırılmış genel eğilimi gösterir; kredi başvurularında düzenlenen değerleme raporlarını kullanır ve satışın gerçekleşmiş olmasını şart koşmaz. Bu yüzden KFE, tekil bir ilçedeki gerçekleşmiş işlem fiyatı yerine kullanılmamalıdır.
Gerçek kira ve net kira getirisi
Kira tarafında ilan kirası ile imzalanmış sözleşme kirası ayrılmalıdır. Her konut için kira başlangıç tarihi, sözleşmedeki aylık bedel, tahsil edilen tutar, boş kaldığı süre ve malikin karşıladığı giderler izlenebilir. Yeni kiracıya verilen konutlarla devam eden eski sözleşmeler ayrı gruplandırılmalıdır; TCMB’nin Yeni Kiracı Kira Endeksi yeni kiralanabilecek konutların kira eğilimini gösterir, tek bir taşınmazın tahsil edilmiş kirasını ölçmez. Brüt getiri, yıllık kira gelirinin doğrulanmış satış bedeline oranıdır. Net işletme getirisi için boşluk ve tahsilat kaybı ile malikin ödediği bakım, sigorta, emlak vergisi, yönetim gideri ve aidat gibi kalemler düşülür. Kredi taksitleri bu getiriden ayrı gösterilmeli; faiz ve anapara ödemesinden sonra yatırımcının nakit akışı ayrıca hesaplanmalıdır.
Gelir ve ödeme gücü
Fiyat/gelir karşılaştırması aynı döneme, aynı coğrafyaya ve benzer hane türüne dayanmalıdır. Kullanılan gelir toplam hane geliri mi, eşdeğer fert geliri mi, net mi brüt mü açıkça yazılmalıdır. Ortalama gelirin yanında medyan ve gelir gruplarına bakmak, yüksek gelirli az sayıda hanenin ortalamayı yukarı çekmesinden doğan yanlılığı azaltır. TÜİK’in yayımladığı gelir verileri bölgesel kapsam ve referans yılıyla kullanılmalı; bölge verisi ilçe geliri, önceki yıl verisi de güncel gelir gibi gösterilmemelidir. Ödeme gücü için aylık tüm kredi taksitlerinin net hane gelirine oranı, peşinat, kredi vadesi ve faiz koşulları birlikte izlenmelidir. Böylece konut fiyatının yalnızca gelirle ilişkisi değil, alıcının borcu taşıyıp taşıyamadığı da anlaşılır.
Satış süresi, boşluk ve piyasa likiditesi
Satış süresi, ilk ilan tarihi ile bağlayıcı satış tarihi arasındaki gün sayısı üzerinden ölçülmelidir. İlanın kaldırılması tek başına satış yapıldığını kanıtlamaz; yeniden yayımlanan aynı konutun bekleme süresi sıfırlanmamalıdır. Bu nedenle satılan konutların medyan satış süresiyle hâlen satılık olanların pazarda bekleme yaşı ayrı tutulmalı; ilk istenen bedel ile gerçekleşen bedel arasındaki fark da izlenmelidir. Kiralık konutlarda boşluk oranı, yalnızca kiraya hazır ve kiralanabilir stok içindeki boş birimlere göre hesaplanmalıdır. Mevsimlik kullanılan, tadilatta olan veya hukuki nedenle kiralanamayan konutlar aynı gruba katılmamalıdır. Bu ölçümler, fiyatlar değişmeden önce talebin zayıflayıp zayıflamadığını gösterebilir.
Yeni arz ve satılmamış stok
Arzı değerlendirmek için yapı ruhsatı, yapı kullanma izin belgesi, inşaatın ilerleme durumu, beklenen teslim tarihi ve geliştiricinin doğrulanabilir satılmamış stok bilgisi birlikte tutulmalıdır. TÜİK yapı izin istatistikleri il ve ilçe düzeyinde daire sayısı ve yüzölçümü bilgisi sunar; ruhsat gelecekte yapılması planlanan üretimi, kullanma izni tamamlanmış üretimi gösterir. Bunların hiçbiri tek başına boş veya satılmamış konut sayısı değildir. Aynı proje ruhsat, inşaat ve teslim aşamalarında tekrar sayılmamalı; konut türü ve fiyat segmentine göre rakip arz ayrıştırılmalıdır.
Kredi, temerrüt ve yerel riskin birlikte okunması
Kredi kullanan alıcılar için kredi/değer oranı, borcun taşınmaz değerine göre büyüklüğünü; borç servisi/gelir oranı ise aylık ödemelerin hane gelirine yükünü gösterir. Konut kredilerindeki gecikme, yeniden yapılandırma ve takipteki alacak göstergeleri de borçluların ödeme performansını izlemeye yarar. Bu veriler mümkün olduğunda teminat konutunun bulunduğu yer ve aynı konut segmentiyle eşleştirilmelidir. Yalnızca il genelindeki toplam kredi takip oranını ilçe konut kredisi temerrüdü gibi yorumlamak doğru değildir. Yerel risk, fiyat/gelir veya fiyat/net kira oranlarının yükselmesine satış süresinin uzaması, indirimlerin artması, boşluğun büyümesi ve ödeme performansının bozulması eşlik ettiğinde güçlenir. Yine de tek bir oran ya da tek bir dönem, kendi başına balon teşhisi koydurmaz.
TÜİK’in 2025 yaşam koşulları sonuçlarında fertlerin yüzde 57,1’inin oturduğu konutun sahibi, yüzde 27’sinin kiracı olduğu bildirildi. Bu oranlar konut sahipliği ve kiracılığın toplumsal boyutunu gösterir; ilçe bazında fiyat/gelir veya kira getirisi hesabının yerine geçmez.
Balon patlarsa ne olabilir
Konut fiyatlarında sert düşüş, yüksek borçla alım yapan hanelerin konut değerinin kredi bakiyesinin altına inmesine yol açabilir. Satışlar yavaşlayabilir, geliştiricilerin finansmana erişimi zorlaşabilir ve gecikmiş borçlar artabilir. Konut servetindeki düşüş tüketimi de baskılayabilir. Bu sonuçların kapsamı, kredi borcunun büyüklüğüne, bankaların maruz kaldığı riske, inşaat arzına ve gelir koşullarına bağlıdır. Geçmiş örneklerin temel dersi, fiyatlar yükselirken kredi standartlarını ve ödeme kapasitesini; fiyatlar durgunlaşırken arz fazlasını ve borç yükünü izlemektir.
Türkiye’de konut balonu var mı
Eylül 2026 verileriyle Türkiye genelinde konut balonu olduğu sonucuna varmak için yeterli kanıt yok. Konut fiyatları reel olarak yüzde 5,7 gerilerken toplam satışlar yıllık yüzde 9,3 azaldı; bu görünüm ülke çapında hızlanan bir balon tablosunu desteklemiyor. Buna karşılık, üç büyük ilde kira ve fiyat artışlarının farklı seyretmesi yerel piyasaların ayrı incelenmesi gerektiğini gösteriyor. En net sonuç şu: Ulusal ölçekte balon kanıtlanmıyor; ilçe ve konut segmenti bazındaki değerleme riskleri ise fiyat, kira, gelir ve kredi göstergeleriyle ayrıca ölçülmeli.
Yatırım tavsiyesi değildir.