
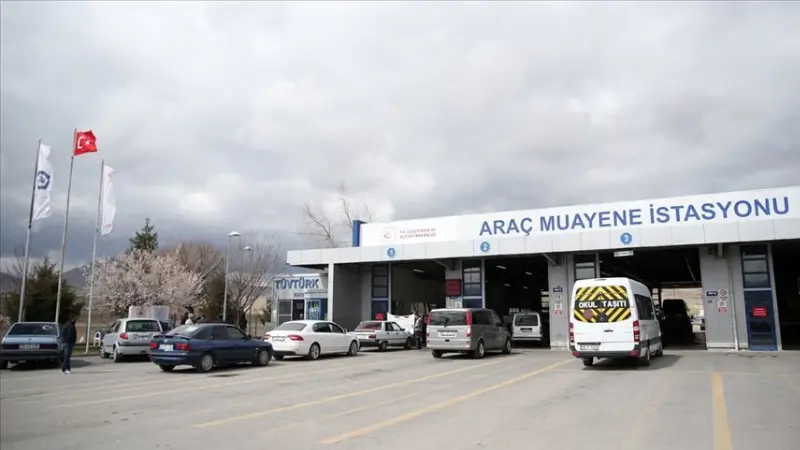
Araç muayene istasyonlarının yalnız teknik kapasitesi değil, günlük işletme düzeni de yeni bir yaptırım çerçevesine bağlandı. Ulaştırma ve Altyapı Bakanlığının yönetmelik değişikliği, 9 Ekim 2026 tarihli ve 33395 sayılı Resmî Gazete’de yayımlandığı gün yürürlüğe girdi. Düzenlemenin maddi yeniliği, ihlalleri tek bir genel yaptırım başlığı altında bırakmak yerine, yükümlülüğün niteliğine göre üç ayrı para cezası düzeyine ayırmasıdır.
Yeni yapıda işletme şartlarına ilişkin belirli aykırılıklar için 17.376 TL, personel ve personelde aranacak niteliklere ilişkin ihlaller için 43.447 TL, denetim ile sözleşmenin feshi bağlantılı daha ağır ihlaller için ise 100.000 TL idari para cezası öngörülüyor. Yönetmeliğin kapsam maddesindeki “işletme” ifadesinin “işletme ve idari şartları” biçiminde genişletilmesi de yalnız teknik muayene süreçlerinin değil, kayıt, organizasyon, personel ve denetim uyumunun birlikte değerlendirileceğini gösteriyor.
Ticari gayrimenkul cephesinde sonuç, araç muayene istasyonu olarak kullanılan özel amaçlı taşınmazların işletme değerinin fiziksel kapasite kadar mevzuat uyumuna da bağlanmasıdır. Böyle bir varlıkta kira sözleşmesi, alt işletici ilişkisi veya işletme hakkı devri değerlendirilirken cezanın kime yansıyacağı, eksikliğin giderilme süresi, personel standardı ve denetim kayıtlarının erişilebilirliği daha görünür hâle geliyor. Bir tesiste ekipman faal olsa bile idari şartın ihlali, nakit akışını ve hizmet sürekliliğini etkileyebilir.
Bu nedenle düzenleme, istasyon arsası ya da binası için piyasa değerini doğrudan değiştiren bir tarife değil; gelir üretiminin sürdürülebilirliğini etkileyen yeni bir işletme riski katmanı oluşturuyor. Uygulamada Bakanlığın denetim yaklaşımı, hangi ihlallerin hangi kademede değerlendirileceği ve sözleşmelerdeki tazmin hükümlerinin nasıl çalışacağı belirleyici olacak. Yayın tarihi ile olay tarihi aynıdır: yönetmelik 9 Ekim 2026’da yayımlanmış ve aynı gün yürürlüğe girmiştir.
Değerleme raporlarında bu tür mevzuat değişiklikleri ayrı bir kapitalizasyon oranı yaratmaz; fakat işletme gelirinin güvenilirliği incelenirken uyum geçmişi, açık denetim bulguları ve gerekli düzeltme harcamaları dikkate alınabilir. Satış veya kiralama öncesi teknik incelemenin yalnız bina, zemin ve ekipmanla sınırlı kalmaması; faaliyet belgesi, akreditasyon, personel dosyaları ve alt işletici yükümlülüklerinin de veri odasına alınması beklenir. Böylece taşınmazın fiziksel niteliği ile işletmenin hukuki sürdürülebilirliği aynı inceleme çerçevesinde görülebilir. Bu yaklaşım, beklenmeyen giderlerin işlem sonrasında ortaya çıkma ihtimalini de azaltır.
Ticari gayrimenkule etkisi
Özel amaçlı istasyon taşınmazlarında kira, işletme hakkı ve değerleme çalışmalarında mevzuat uyum maliyeti daha belirgin bir risk kalemi hâline geliyor; teknik donanım kadar personel ve kayıt düzeni de gelir sürekliliğini etkileyebilir.