

Yeni son tarih
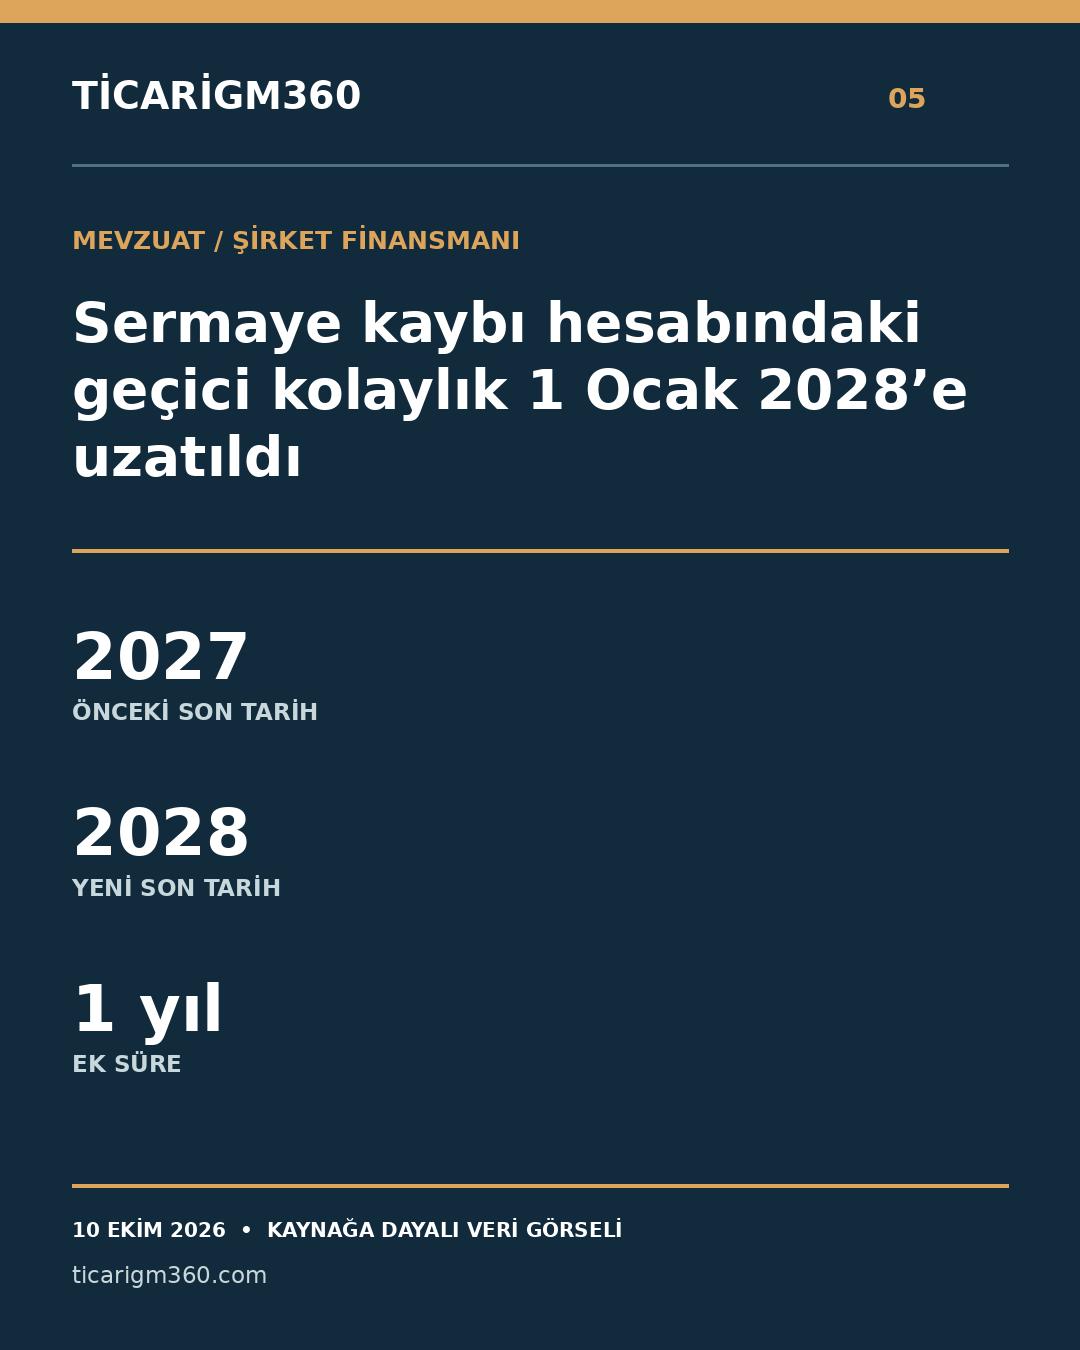
Ticaret Bakanlığının 10 Ekim 2026 tarihli Resmî Gazete’de yayımlanan tebliği, Türk Ticaret Kanunu’nun 376’ncı maddesinin uygulanmasına ilişkin geçici kolaylığın son tarihini 1 Ocak 2027’den 1 Ocak 2028’e taşıdı. Değişiklik yayımlandığı gün yürürlüğe girdi. Metin, geçici 1’inci maddede yalnız tarih ibaresini değiştiriyor; genel hesaplama sistemini baştan kurmuyor.
Hangi kalemler hesaba alınmayabilir
Geçici madde kapsamında, henüz ifa edilmemiş yabancı para cinsi yükümlülüklerden doğan kur farkı zararlarının tamamı ile 2020 ve 2021’de tahakkuk eden kiralama giderleri, amortismanlar ve personel giderleri toplamının yarısı, sermaye kaybı veya borca batıklık hesabında dikkate alınmayabilir. Mükerrer hesaplamaya yol açılmaması gerekir. Bu, ilgili tutarların şirketin muhasebe kayıtlarından çıkarıldığı anlamına gelmez.
Gayrimenkul şirketlerinde olası etki
Döviz yükümlülüğü taşıyan gayrimenkul işletmeleri, GYO’lar, otel işletmecileri ve ticari mülk sahibi şirketler için TTK 376 eşiğinin değerlendirilmesinde ek süre önem taşıyabilir. Her şirkette aynı sonuç doğmaz: bilanço yapısı, borcun durumu, giderlerin hangi yıllarda tahakkuk ettiği ve bağımsız denetim notları ayrı incelenmelidir.
Kredi ve yatırım kararında sınır
Geçici hesaplama imkânı borç servis kapasitesi yaratmaz, vadesi gelen borcu ertelemez ve finansal riskleri ortadan kaldırmaz. Bankalar ve yatırımcılar yasal sermaye kaybı testi kadar nakit akışı, teminat, kur pozisyonu ve dipnotları da değerlendirmeli. Şirket yönetimleri, hesaplamanın dayanaklarını ve dipnot açıklamalarını mali müşavirleriyle güncellemelidir.